
En bref : une assurance hospitalisation seule peut convenir si vous voulez surtout limiter le risque financier d’un séjour à l’hôpital, sans payer une mutuelle complète.
- Elle couvre principalement le forfait journalier, la chambre particulière et parfois les dépassements d’honoraires.
- Elle coûte souvent moins cher qu’une complémentaire santé globale, mais laisse dentaire, optique et soins courants à votre charge.
- Elle se compare surtout sur les plafonds, délais de carence, exclusions et conditions de remboursement.
- Pour un propriétaire bailleur ou un investisseur, c’est un arbitrage de trésorerie : protéger le gros risque sans surassurer le reste.
L’assurance hospitalisation seule, parfois appelée mutuelle hospitalisation seulement, répond à une question simple : comment être mieux remboursé en cas d’hospitalisation, sans souscrire une formule santé très large ? Elle peut être utile pour réduire une dépense rare mais lourde, à condition d’accepter une couverture limitée.
Ce choix n’est pas réservé aux personnes âgées ou aux profils fragiles. Il peut aussi intéresser un foyer qui surveille son budget, un indépendant, un retraité avec peu de soins courants, ou un investisseur locatif qui veut garder de la marge de sécurité sur ses charges mensuelles.
Que couvre vraiment une assurance hospitalisation seule ?
La couverture varie selon les contrats, mais elle cible généralement les dépenses liées à un séjour hospitalier. L’objectif n’est pas de rembourser toute votre santé quotidienne, mais de limiter les restes à charge lorsque l’événement est plus coûteux.
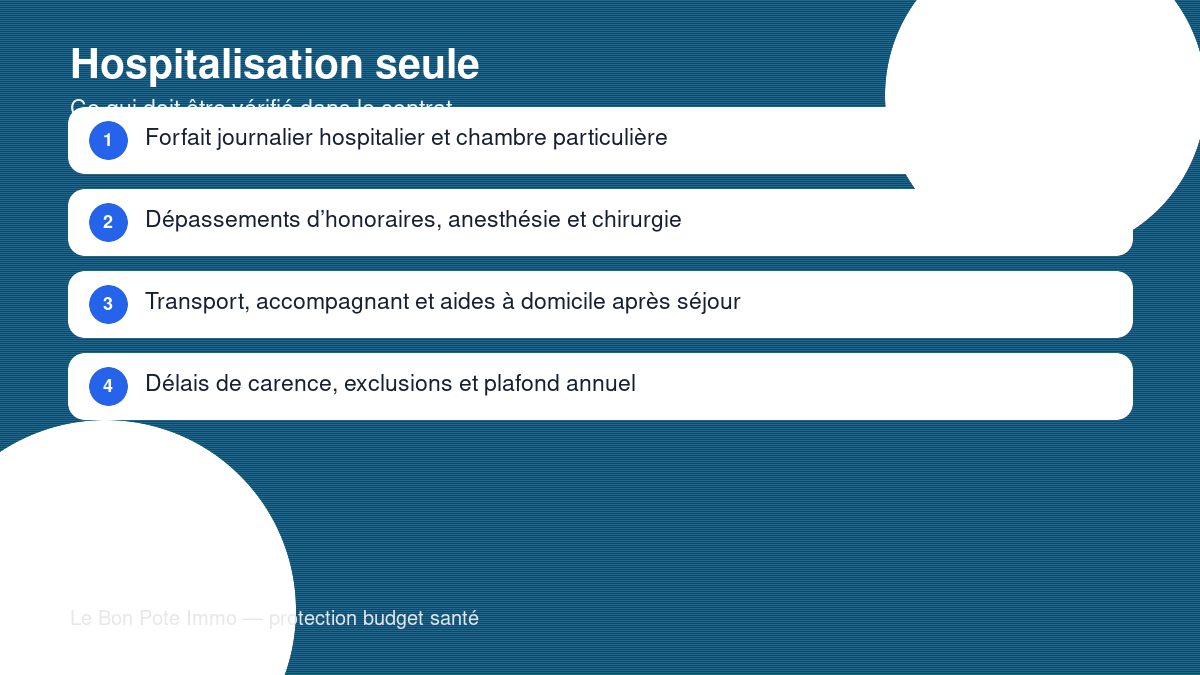
| Poste | À vérifier | Pourquoi c’est important |
|---|---|---|
| Forfait journalier | Prise en charge réelle et durée maximale | Il peut vite peser si le séjour dure plusieurs jours. |
| Chambre particulière | Montant par jour, hôpital ou clinique | Le confort est utile, mais les plafonds sont souvent stricts. |
| Dépassements d’honoraires | Taux, chirurgien, anesthésiste, secteur 2 | C’est souvent le poste qui crée la surprise. |
| Services annexes | Transport, lit accompagnant, aide à domicile | Ces options peuvent faciliter le retour à la maison. |
Quand cette formule peut être pertinente
Une mutuelle pour hospitalisation seulement peut être cohérente si vos dépenses de santé courantes sont faibles, si vous avez déjà une couverture partielle, ou si votre priorité est de maîtriser une cotisation mensuelle. Elle peut aussi servir de solution intermédiaire lorsque le budget ne permet pas une mutuelle complète.
Peu de consultations, peu d’optique ou de dentaire, mais volonté de couvrir un gros risque.
La cotisation doit rester compatible avec les charges fixes, crédit, loyer ou épargne de précaution.
Une prime basse n’est intéressante que si les plafonds hospitaliers sont réellement utiles.
Pour un investisseur, le raisonnement ressemble à celui d’un budget locatif : il faut distinguer les petites dépenses prévisibles des événements rares qui peuvent déstabiliser la trésorerie. C’est la même logique que lorsqu’on anticipe un revenu locatif et ses effets sur le budget du foyer.
Ce que la formule ne couvre pas ou mal
Le principal risque est de croire qu’une assurance hospitalisation seule remplace une complémentaire santé classique. En pratique, elle laisse souvent peu ou pas de remboursement renforcé sur les soins courants.
Comment comparer deux contrats sans se tromper
Ne comparez pas seulement la cotisation mensuelle. Regardez le coût total possible en cas d’hospitalisation : franchise, délai de carence, plafond par jour, plafond annuel, prise en charge en clinique privée et conditions d’assistance.
- Listez vos soins courants sur les douze derniers mois : médecins, pharmacie, dentaire, optique.
- Simulez un séjour hospitalier de trois à cinq jours avec chambre particulière et dépassements possibles.
- Vérifiez les exclusions : pathologies antérieures, maternité, psychiatrie, convalescence, accidents sportifs.
- Contrôlez la résiliation et l’évolution de tarif avec l’âge.
Hospitalisation seule ou mutuelle complète : le bon arbitrage
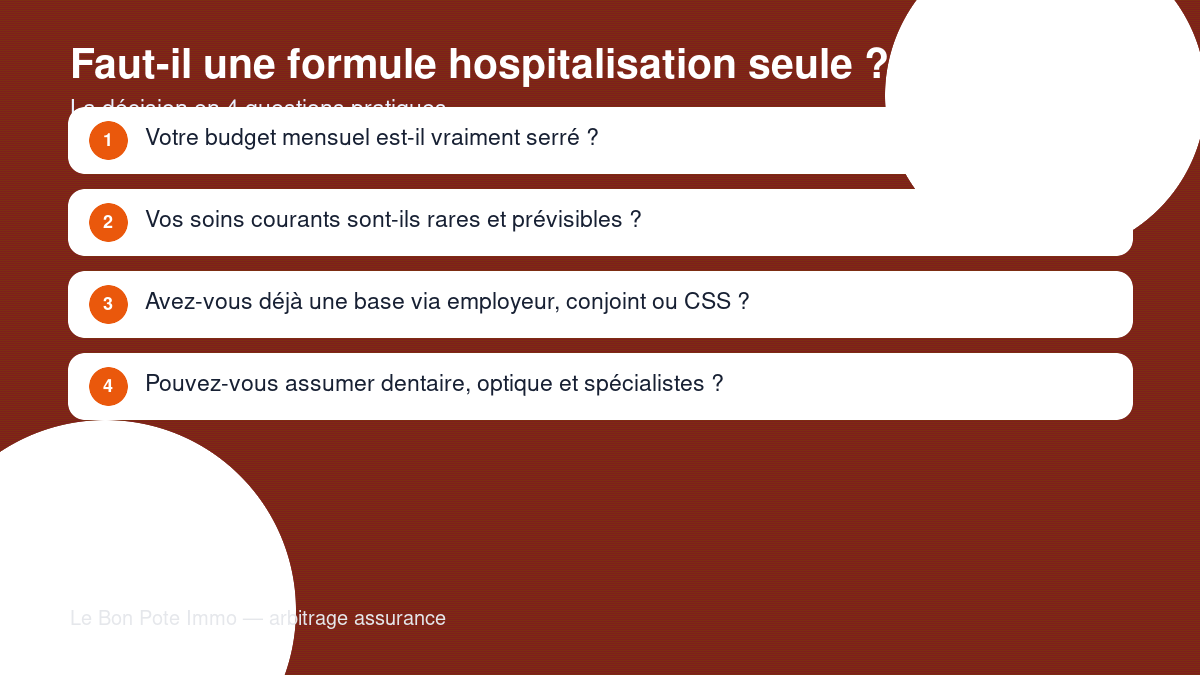
La formule hospitalisation seule est souvent moins chère, mais elle transfère une partie du risque vers vous. Une mutuelle complète coûte plus cher, mais elle lisse davantage les dépenses du quotidien. Le bon choix dépend donc de votre santé, de votre épargne disponible et de votre tolérance au risque.
Si votre foyer porte déjà un crédit immobilier, des travaux ou un investissement locatif, évitez de raisonner uniquement au mois. Une hospitalisation non prévue peut aussi désorganiser un projet immobilier, une gestion locative ou une négociation. C’est le même réflexe de prudence que pour les frais de notaire et situations d’invalidité : mieux vaut identifier les zones de fragilité avant de signer.
FAQ sur l’assurance hospitalisation seule
Une assurance hospitalisation seule rembourse-t-elle les consultations ?
En général, non, ou très peu. Elle vise surtout les frais liés à l’hospitalisation. Les consultations, l’optique, le dentaire et les médicaments dépendent du contrat, mais ne sont pas le cœur de cette formule.
Est-ce moins cher qu’une mutuelle classique ?
Souvent oui, car la couverture est plus limitée. Le prix ne doit toutefois pas masquer les plafonds, exclusions et délais de carence.
Peut-on la choisir quand on est propriétaire bailleur ?
Oui, mais le statut de propriétaire ne change pas les garanties santé. L’intérêt est surtout budgétaire : protéger un risque important tout en gardant de la trésorerie pour le logement, les charges et les imprévus.
Quel est le piège le plus fréquent ?
Choisir la cotisation la plus basse sans vérifier les dépassements d’honoraires, la chambre particulière, les exclusions et le délai de carence. Ce sont ces détails qui déterminent le remboursement réel.