
Le Livret Orange du Crédit Mutuel désigne une offre d’épargne bancaire dont les modalités peuvent varier selon la caisse et la période. Avant d’y verser l’argent d’un achat immobilier, vérifiez le taux réellement appliqué, le plafond, la disponibilité des fonds et la fiscalité des intérêts.
En bref : une épargne liquide peut servir à sécuriser un apport ou des travaux, mais il faut comparer le rendement net et garder une réserve disponible.
- Relisez les conditions de votre contrat et la date de fin d’une éventuelle promotion.
- Calculez les intérêts après prélèvements avant de comparer.
- Ne mobilisez pas toute votre épargne juste avant une acquisition.
Ce qu’il faut vérifier sur un Livret Orange Crédit Mutuel
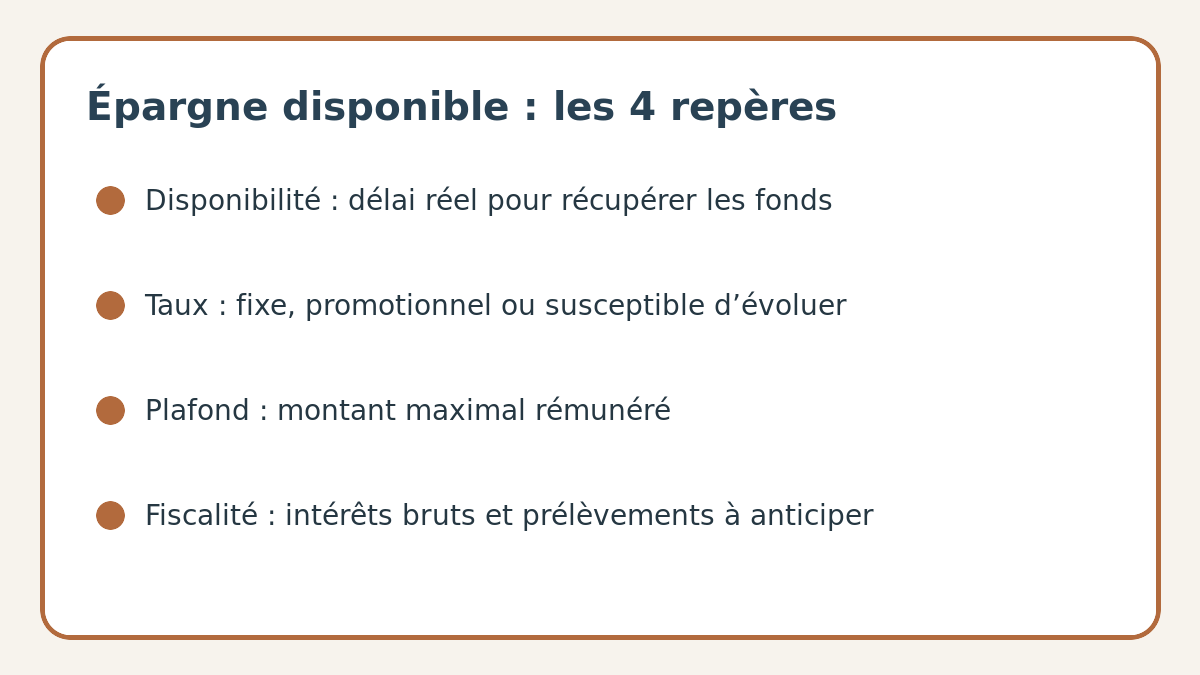
Le nom commercial ne suffit pas à connaître les conditions applicables. Consultez l’espace client, la brochure tarifaire ou votre conseiller pour identifier le taux en vigueur, sa durée, le mode de calcul des intérêts et les règles de retrait. Les livrets bancaires non réglementés ont souvent une rémunération brute ; la fiscalité peut donc modifier sensiblement le rendement final.
| Critère | Pourquoi il compte | À contrôler |
|---|---|---|
| Taux | Il détermine la rémunération brute | Durée, paliers et évolution après promotion |
| Disponibilité | Un achat peut exiger des fonds rapidement | Délai et limites de virement |
| Fiscalité | Elle change le rendement net | Prélèvement forfaitaire ou option au barème |
Comment l’utiliser dans un projet immobilier ?
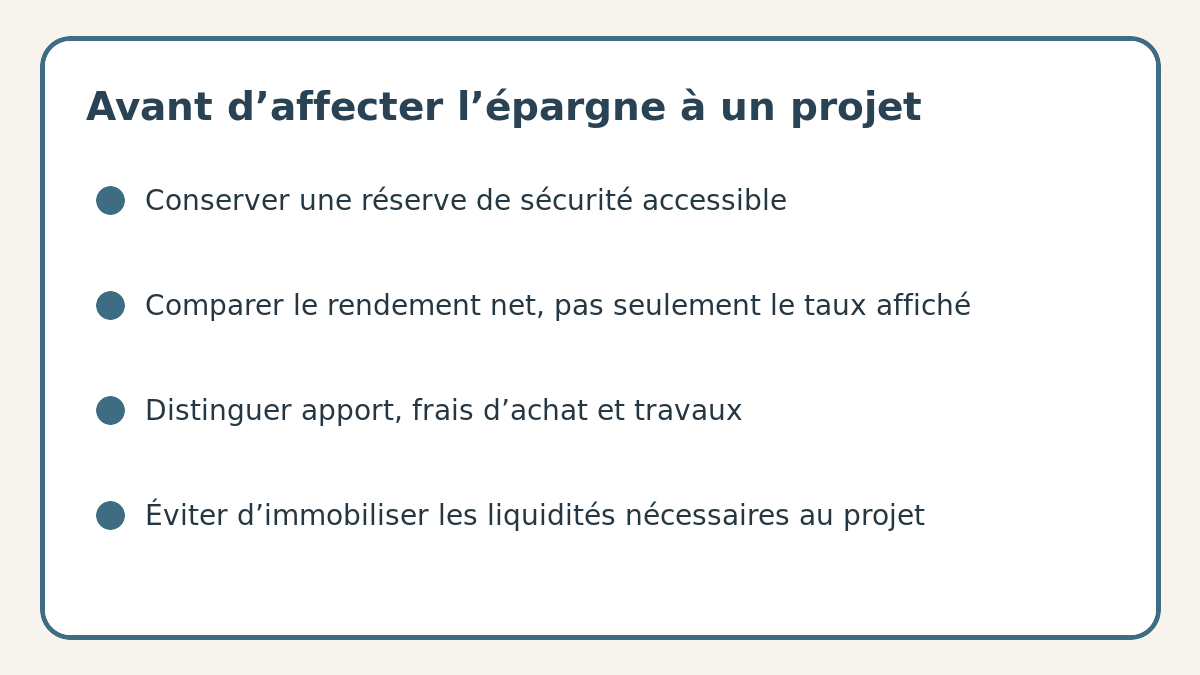
Pour un achat, ce type de livret peut accueillir temporairement un apport, les frais de notaire ou un budget travaux. L’essentiel est de séparer l’enveloppe du projet de l’épargne de précaution. Garder quelques mois de charges disponibles évite de financer une dépense imprévue avec un crédit coûteux. Pour estimer ce que l’apport change dans votre dossier, consultez aussi nos repères sur la mensualité de prêt immobilier.
Quelles alternatives comparer ?
Comparez toujours les conditions avec les livrets réglementés auxquels vous êtes éligible, un compte à terme si l’argent n’est pas nécessaire à court terme, ou une solution de placement adaptée à votre horizon et à votre risque. Pour un futur investissement locatif, la disponibilité peut primer sur quelques dixièmes de point : les frais de démarrage et les aléas de location doivent rester finançables. Notre guide pour choisir une SCPI adaptée à vos objectifs aide à distinguer l’épargne de projet d’un placement de long terme.
Photo de couverture : Euro coins 2.jpg — Jesse Siirilä (« CC BY-SA 4.0 »).

Questions fréquentes
Le taux du Livret Orange est-il garanti ?
Vérifiez les conditions de votre offre : un taux peut être promotionnel ou révisable. La brochure et votre espace client indiquent la période concernée.
Les intérêts sont-ils imposables ?
Les livrets bancaires non réglementés sont généralement soumis à la fiscalité des revenus de placement. Vérifiez votre situation ou demandez confirmation à l’établissement.
Faut-il utiliser ce livret pour son apport ?
Il peut être pratique pour réserver les fonds d’un projet, à condition de conserver une épargne de sécurité et d’anticiper les frais qui ne sont pas financés par le prêt.