
En bref : en LMNP, l’amortissement par composant consiste à séparer le bien en grandes familles — structure, toiture, installations, mobilier — puis à amortir chaque part sur une durée adaptée.
- Le terrain n’est pas amortissable : il faut l’isoler avant de calculer.
- Chaque composant doit reposer sur une clé réaliste, des factures ou une estimation défendable.
- La méthode peut réduire fortement le résultat BIC imposable, mais elle doit être validée avec un expert-comptable.
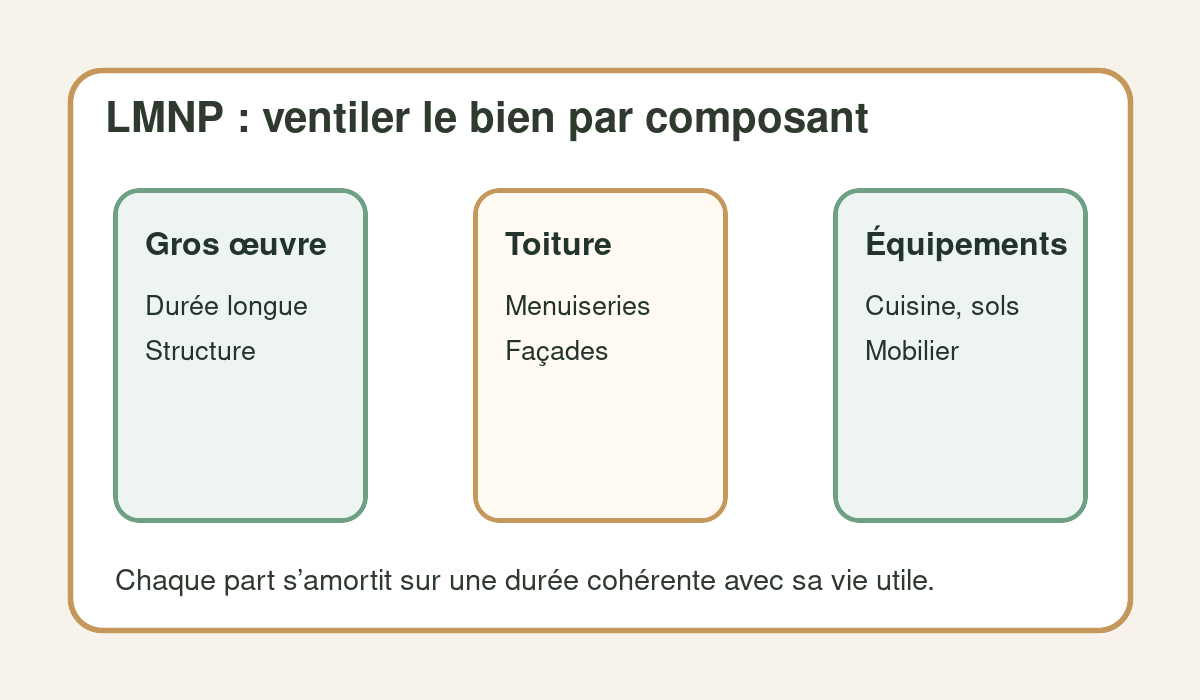
Le LMNP amortissement par composant sert à traduire la réalité d’un logement meublé : une toiture, une chaudière, une cuisine équipée et la structure du bâtiment ne s’usent pas au même rythme. Au lieu d’appliquer une durée unique à tout l’immeuble, on ventile le prix hors terrain entre plusieurs postes amortissables.
Cette logique concerne surtout le régime réel LMNP. Elle permet de déduire comptablement l’usure du bien et du mobilier, sans créer de déficit LMNP imputable sur le revenu global. Le bon calcul dépend donc autant de la fiscalité que de la cohérence comptable.
LMNP amortissement par composant : principe simple
En location meublée non professionnelle, l’amortissement constate la perte de valeur théorique d’un actif utilisé pour louer. La méthode par composant consiste à affecter une fraction du prix à chaque élément important du logement, puis à choisir une durée d’amortissement adaptée à sa durée d’usage.
Avant de ventiler, on retire généralement la part du terrain, car elle ne s’amortit pas. Ensuite, le bâti et les équipements sont répartis par familles. Cette approche se combine souvent avec les autres frais du régime réel : intérêts, charges, assurance, travaux déductibles et accompagnement comptable. Si vous hésitez sur l’intérêt d’être accompagné, notre guide sur le CGA LMNP aide à situer le rôle des conseils et des alternatives.
Quels composants amortir en LMNP ?
Les ventilations varient selon le bien, son état, les justificatifs disponibles et la pratique de l’expert-comptable. Le tableau ci-dessous donne des repères pédagogiques, à ne pas recopier mécaniquement.
| Composant | Exemples | Durée souvent observée |
|---|---|---|
| Structure / gros œuvre | Murs, planchers, fondations | 40 à 60 ans |
| Toiture, façade, menuiseries | Couverture, fenêtres, ravalement | 20 à 30 ans |
| Installations techniques | Chauffage, électricité, plomberie | 10 à 25 ans |
| Agencements et mobilier | Cuisine, literie, électroménager | 5 à 10 ans |
Exemple rapide de calcul
Imaginons un appartement acheté 220 000 €, dont 40 000 € correspondent au terrain. La base amortissable du bâti et des équipements est donc de 180 000 €. Une ventilation possible consiste à isoler la structure, les éléments de second œuvre et les équipements.
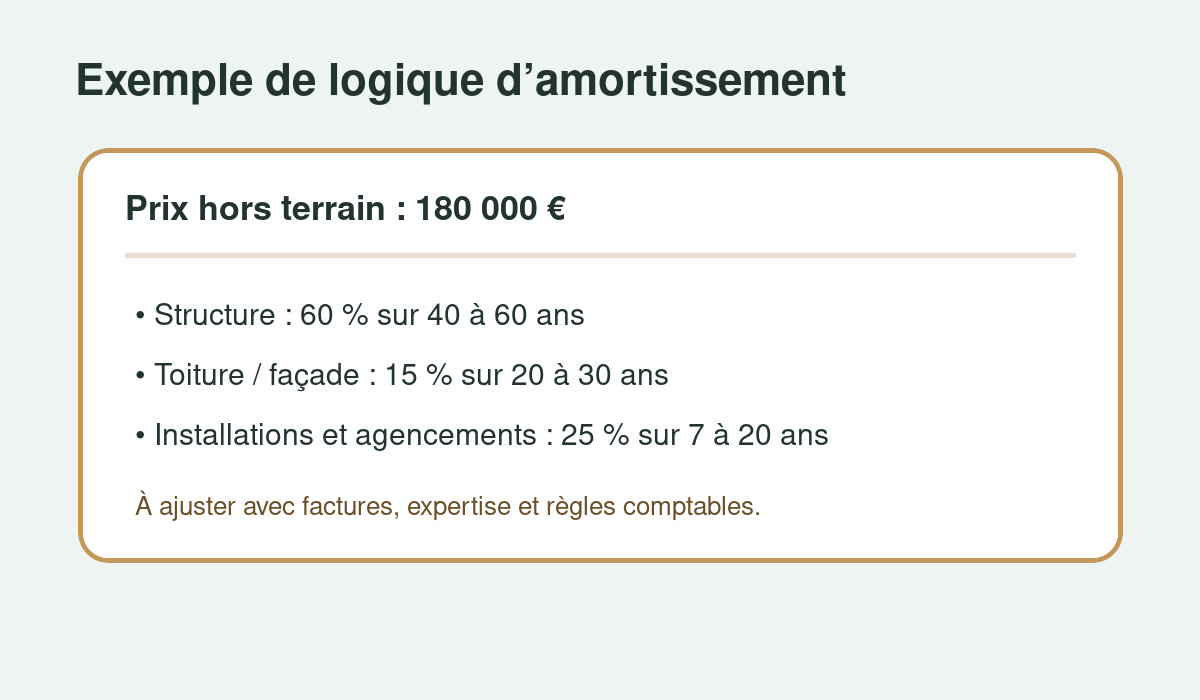
Le résultat final n’est pas seulement une moyenne. Il additionne les dotations annuelles de chaque composant. Pour un investisseur, ce mécanisme peut neutraliser une partie du bénéfice imposable pendant plusieurs années, surtout si le bien est bien meublé ou rénové.
Les erreurs fréquentes à éviter
☐ Terrain isolé de la base amortissable
☐ Prix d’acquisition, frais et travaux classés correctement
☐ Mobilier distingué du bâti
☐ Durées cohérentes avec l’usage réel
☐ Factures et tableaux conservés
☐ Validation par un professionnel si le montant est significatif
La principale erreur consiste à amortir l’ensemble du prix, terrain compris. Une autre erreur fréquente est de confondre travaux déductibles immédiatement et travaux immobilisés puis amortis. La frontière dépend de la nature des travaux : entretien courant, amélioration, reconstruction ou création d’un élément durable.
Le sujet rejoint aussi la rentabilité globale du projet. Avant d’acheter, comparez le prix, les travaux, la tension locative et le financement. Les repères de choix d’investissement immobilier peuvent aider à garder une logique patrimoniale, au-delà du seul avantage fiscal.
Faut-il faire son tableau d’amortissement seul ?
Un tableau simple peut aider à comprendre le mécanisme, mais la déclaration LMNP au réel engage des choix comptables. Dès que le bien coûte cher, comporte des travaux, plusieurs lots ou une revente envisagée, l’appui d’un expert-comptable limite les incohérences.
Gardez surtout une trace claire : acte d’achat, estimation du terrain, factures, inventaire du mobilier, justificatifs de travaux et méthode de ventilation. En cas de doute, mieux vaut corriger avant la liasse fiscale que défendre une clé improvisée plusieurs années plus tard.
FAQ
Le terrain s’amortit-il en LMNP ?
Non. Le terrain n’est pas considéré comme un élément qui s’use avec le temps. Il doit donc être séparé du prix du bâti avant le calcul de l’amortissement.
Peut-on amortir le mobilier plus vite que le logement ?
Oui, c’est même fréquent. Une literie, un canapé ou de l’électroménager ont une durée d’usage plus courte que la structure de l’immeuble.
L’amortissement LMNP peut-il créer un déficit ?
En pratique, l’amortissement ne sert pas à créer un déficit imputable sur le revenu global. La fraction non utilisée peut être suivie selon les règles applicables au régime réel LMNP.