
En bref : si vous cherchez credit agricole35, il s’agit le plus souvent de trouver le bon accès ou la bonne agence du Crédit Agricole liée au département 35, puis de préparer un dossier de financement immobilier local.
- Vérifiez l’agence ou l’espace en ligne officiel avant de transmettre des informations personnelles.
- Pour un achat en Ille-et-Vilaine, préparez revenus, apport, compromis, assurance et frais annexes.
- Comparez toujours le coût global du crédit, pas seulement le taux affiché.
La requête credit agricole35 peut prêter à confusion : certains internautes cherchent simplement le Crédit Agricole en Ille-et-Vilaine, d’autres veulent avancer sur un prêt immobilier avec une agence locale. Dans les deux cas, le bon réflexe est de sécuriser l’accès au service officiel, puis de préparer un dossier clair avant le premier rendez-vous.
Cet article ne remplace pas les informations de la banque et ne représente pas le Crédit Agricole. Il sert de guide pratique pour savoir quoi vérifier lorsque votre projet immobilier se situe à Rennes, Saint-Malo, Fougères, Vitré, Redon ou plus largement dans le département 35.
Crédit Agricole 35 : de quoi parle-t-on exactement ?
Le “35” renvoie généralement à l’Ille-et-Vilaine. Si vous cherchez une agence, un conseiller ou votre espace client, utilisez en priorité le site officiel de la caisse régionale ou l’application bancaire, puis évitez les formulaires douteux trouvés via des résultats sponsorisés ou des annuaires inconnus.
Accès officiel
Ne saisissez jamais vos identifiants bancaires depuis un lien reçu par SMS ou e-mail.
Projet immobilier
Demandez une simulation écrite et comparez-la à d’autres propositions avant de vous engager.
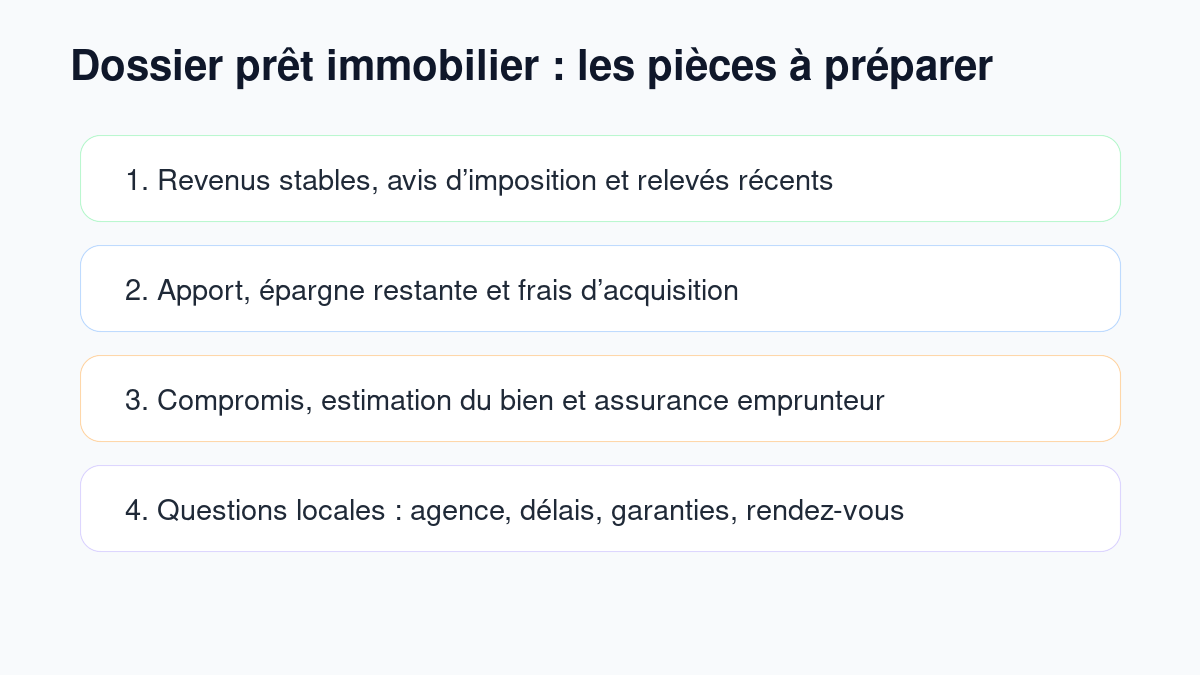
Avant le rendez-vous : les documents à réunir
Pour une demande de prêt immobilier, une banque va chercher à comprendre la stabilité des revenus, le niveau d’apport, la cohérence du prix d’achat et la capacité à supporter les mensualités. Préparer ces éléments évite les allers-retours et permet d’obtenir une réponse plus lisible.
Pour chiffrer le budget, commencez aussi par estimer votre mensualité de prêt immobilier. Vous pourrez ensuite comparer l’effet de la durée, de l’apport et de l’assurance sur le coût total.
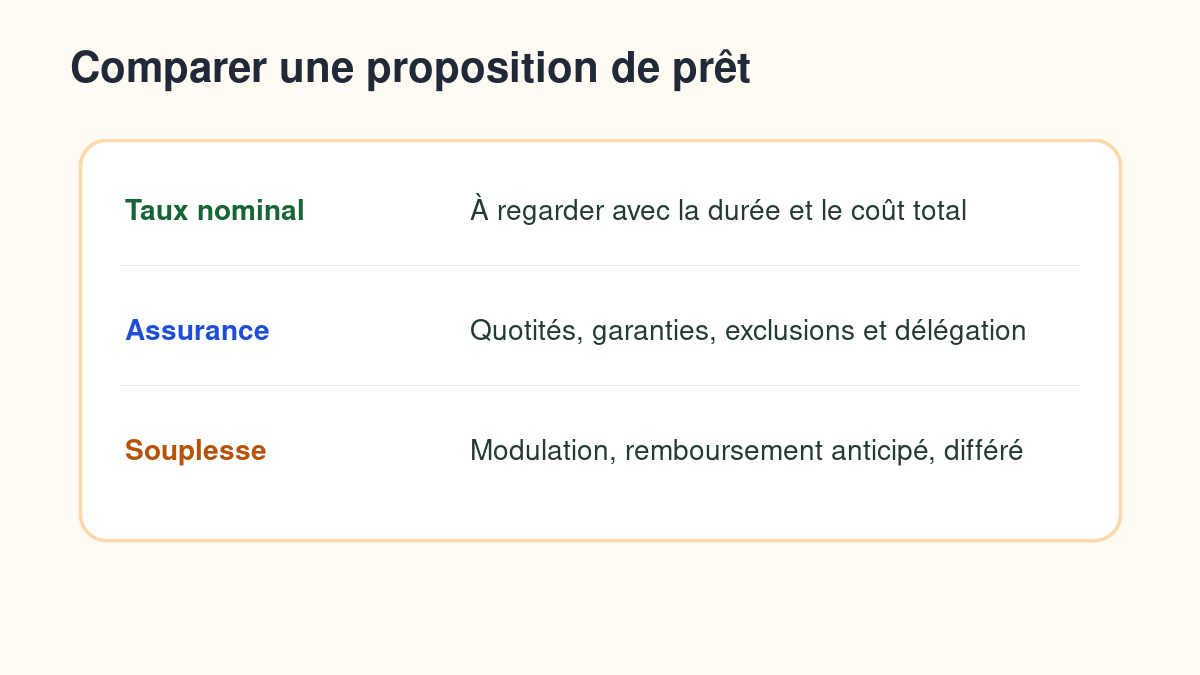
Comparer une offre de prêt : les critères qui comptent
Un prêt attractif ne se résume pas à un taux nominal. Le TAEG, l’assurance emprunteur, les frais de dossier, la garantie, les conditions de remboursement anticipé et la souplesse des mensualités peuvent changer fortement le coût réel.
Spécificités locales en Ille-et-Vilaine
En Ille-et-Vilaine, le marché n’est pas homogène : un achat à Rennes, sur le littoral malouin ou dans une commune plus rurale ne présente pas les mêmes prix, délais ni travaux potentiels. La banque peut donc regarder attentivement la localisation, l’état du bien, la performance énergétique et la revente possible.
Les évolutions de taux restent également déterminantes. Pour replacer une proposition dans le contexte du marché, consultez nos repères sur les taux immobilier 2026.
Checklist avant de transmettre votre dossier
Contrôles rapides
- Confirmer que vous utilisez un canal officiel de la banque.
- Rassembler trois derniers relevés, bulletins de salaire, avis d’imposition et justificatifs d’épargne.
- Calculer les frais de notaire, frais de garantie, frais bancaires et éventuels travaux.
- Comparer assurance groupe et délégation d’assurance.
- Relire la condition suspensive de prêt avant de signer le compromis.
FAQ
credit agricole35 correspond-il à un site officiel ?
Pas forcément sous cette forme exacte. Pour éviter les erreurs, recherchez l’accès officiel du Crédit Agricole lié à votre caisse régionale ou utilisez directement l’application bancaire habituelle.
Peut-on demander un prêt immobilier dans une autre agence que celle de son compte ?
C’est souvent possible selon l’organisation de la banque et de la caisse régionale. Le plus simple est de demander un rendez-vous immobilier et de vérifier quel interlocuteur suit votre commune ou votre dossier.
Que comparer entre deux offres de crédit immobilier ?
Comparez le TAEG, le coût total, l’assurance, les garanties, les frais, les conditions de modulation et les pénalités de remboursement anticipé, pas seulement le taux nominal.