
En bref : les taux immobilier 2026 dépendront surtout de l’inflation, des décisions de la BCE, du coût de refinancement des banques et de la qualité des dossiers emprunteurs.
- Préparez plusieurs scénarios plutôt qu’une prévision unique : baisse, stabilité ou légère tension.
- Un bon dossier peut faire plus de différence qu’attendre le “meilleur” mois de l’année.
- Raisonnez en mensualité, coût total, assurance et reste à vivre avant de signer.
Taux immobilier 2026 : la vraie question n’est pas de deviner un chiffre magique, mais de savoir à quelles conditions vous pourrez acheter sans fragiliser votre budget. Si les taux se détendent, les meilleurs dossiers seront les premiers à en profiter. S’ils restent élevés, l’apport, la stabilité des revenus et la négociation pèseront encore plus.
Les prévisions de crédit immobilier doivent donc rester prudentes. Un taux annoncé dans la presse ne remplace jamais une simulation personnalisée, car la durée, l’assurance, le profil emprunteur, la banque et le type de bien changent fortement le coût final.
Ce qui peut faire évoluer les taux immobilier en 2026
Les taux de crédit immobilier ne bougent pas au hasard. Ils reflètent les conditions de marché, la politique monétaire, le niveau de risque perçu par les banques et la concurrence commerciale entre établissements.
En 2026, quatre indicateurs resteront particulièrement importants : l’inflation, les décisions de la Banque centrale européenne, l’évolution des obligations d’État à long terme et l’appétit des banques pour financer de nouveaux acheteurs.
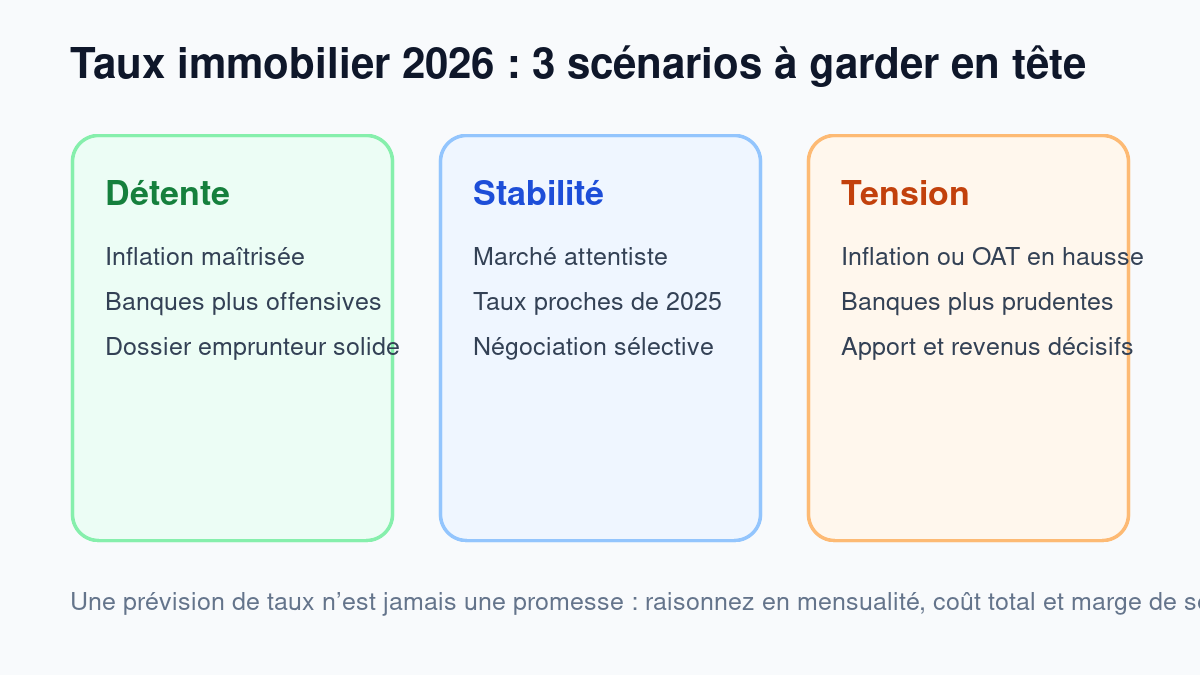
Scénario favorable
Inflation maîtrisée, concurrence bancaire plus forte et dossiers solvables : les taux peuvent se détendre progressivement.
Scénario prudent
Si les marchés restent nerveux, les banques peuvent privilégier les profils solides et limiter les décotes commerciales.
Faut-il attendre 2026 pour acheter ?
Attendre peut être pertinent si votre dossier est en construction : apport trop faible, revenus instables, crédit à la consommation récent ou comptes bancaires irréguliers. Quelques mois peuvent alors améliorer votre profil et votre capacité de négociation.
En revanche, attendre uniquement une baisse hypothétique des taux peut coûter cher si les prix remontent, si le bien visé disparaît ou si votre situation personnelle change. Le bon moment dépend du couple prix du bien + financement, pas seulement du taux affiché.
Quel impact sur la mensualité de prêt immobilier ?
Une variation de taux modifie directement la mensualité, mais aussi le coût total du crédit. C’est pour cela qu’il faut comparer plusieurs hypothèses avant de faire une offre d’achat.
Pour construire un budget réaliste, partez de votre mensualité maximale, puis ajustez la durée, l’apport et le prix cible. Notre guide sur la mensualité de prêt immobilier peut vous aider à relier taux, durée et capacité d’emprunt sans vous limiter au taux nominal.
Comment améliorer son dossier avant 2026 ?
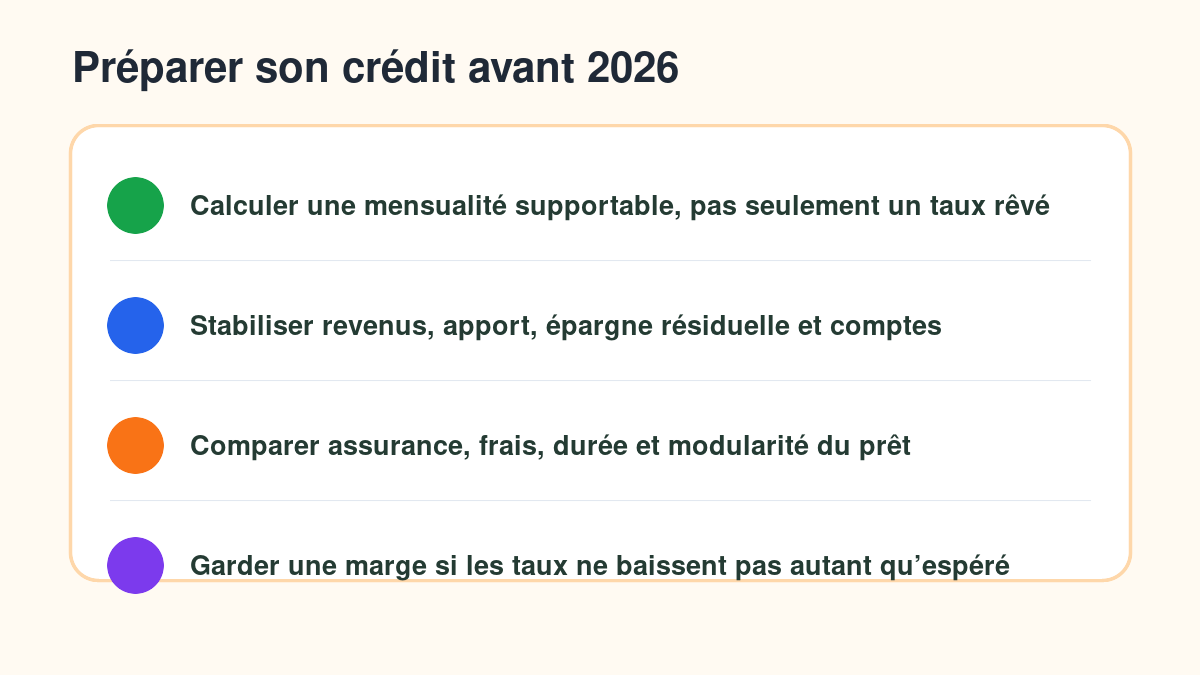
La meilleure stratégie consiste à agir sur ce que vous maîtrisez. Les banques regardent la stabilité des revenus, le taux d’endettement, l’épargne résiduelle, la tenue des comptes, l’apport et la cohérence du projet immobilier.
Si vous avez un incident bancaire récent, un découvert régulier ou trop de crédits en cours, corrigez ces points avant de déposer le dossier. Si vous achetez à deux, clarifiez aussi la répartition des revenus, l’apport personnel et les garanties.
Mini-checklist emprunteur
- Trois à six mois de comptes propres, sans découvert récurrent.
- Apport cohérent avec les frais de notaire et une réserve de sécurité.
- Simulation avec assurance, frais et travaux inclus.
- Documents prêts : avis d’imposition, bulletins, relevés, compromis, devis.
- Comparaison de plusieurs banques ou passage par un courtier si le dossier est complexe.
Investissement locatif : prudence renforcée en 2026
Pour un investissement, un taux plus bas peut améliorer la rentabilité, mais il ne transforme pas un mauvais projet en bonne affaire. Il faut intégrer le prix d’achat, les travaux, les charges, la vacance, la fiscalité, le DPE et la gestion quotidienne.
Si le projet concerne une location courte durée, ajoutez les frais de gestion, le temps disponible et les règles locales. Sur ce point, notre article sur la conciergerie en location courte durée détaille les coûts et les arbitrages à anticiper.
FAQ
Les taux immobilier vont-ils baisser en 2026 ?
C’est possible si l’inflation reste maîtrisée et si les banques veulent relancer la production de crédit, mais rien n’est garanti. Préparez un scénario de baisse modérée et un scénario de stabilité pour éviter une décision trop optimiste.
Quel est le meilleur moment pour emprunter en 2026 ?
Le meilleur moment est celui où votre dossier est solide et où le prix du bien reste cohérent. Une petite baisse de taux peut être annulée par une hausse du prix ou par une assurance plus coûteuse.
Faut-il choisir une durée plus longue si les taux restent élevés ?
Une durée plus longue peut réduire la mensualité, mais elle augmente souvent le coût total. Comparez toujours la mensualité, le coût final, votre reste à vivre et votre horizon de revente.