
En bref : si vous cherchez Crédit Foncier mon compte, commencez par retrouver l’accès officiel à votre dossier de prêt et préparez les informations qui permettent d’identifier votre contrat.
- Utilisez uniquement un canal officiel ou un courrier reçu de l’établissement pour éviter les faux formulaires.
- Les documents les plus utiles sont l’échéancier, l’attestation de prêt, le capital restant dû et les courriers liés à l’assurance ou aux garanties.
- Si l’accès est bloqué, contactez le service client avec votre numéro de prêt, sans envoyer de mot de passe ni de code par email.
La recherche credit foncier mon compte concerne généralement un besoin très concret : accéder à un ancien espace client, retrouver un document de prêt immobilier ou vérifier le suivi d’un dossier. Le Crédit Foncier ayant réorganisé ses activités, le bon réflexe consiste à repartir d’un lien officiel, d’un courrier de gestion ou d’un contact client identifié.
Cet article ne représente pas le Crédit Foncier. Il vous aide à préparer vos démarches, à repérer les documents utiles et à protéger vos données personnelles lorsque vous cherchez votre compte ou vos informations de financement.
Comment retrouver l’accès à son compte Crédit Foncier ?
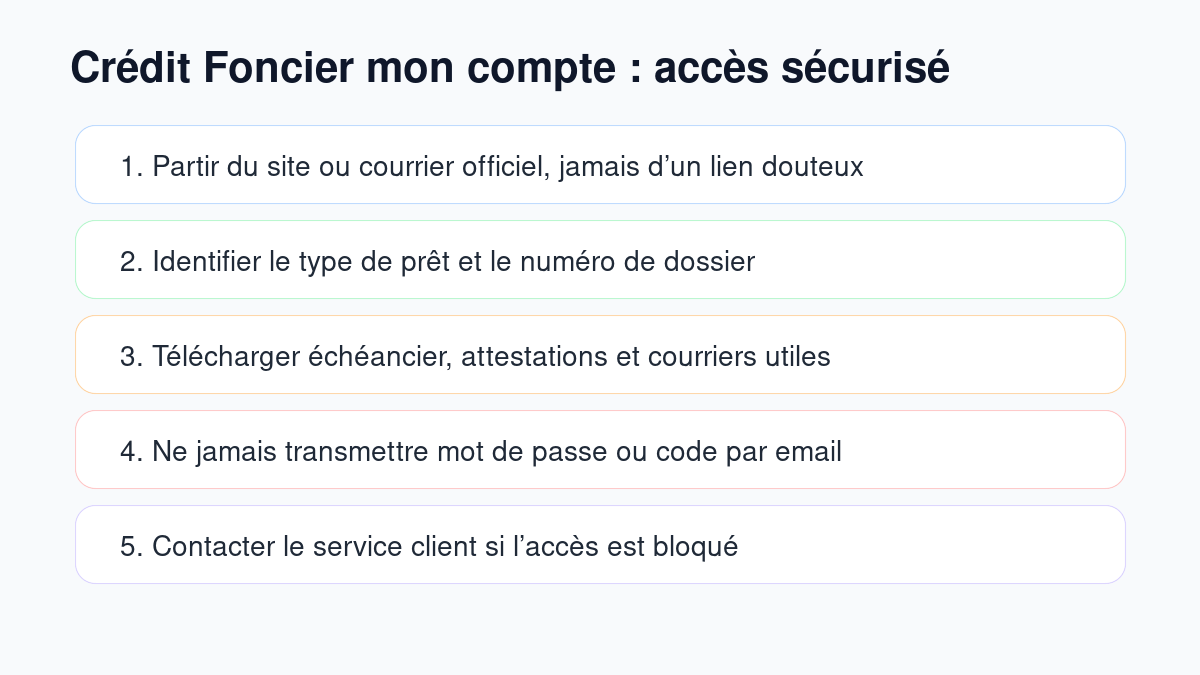
Commencez par rassembler vos courriers récents, l’offre de prêt, un ancien identifiant client et le numéro de dossier. Ces éléments permettent de reconnaître le bon espace ou d’obtenir une réponse plus rapide du service client.
Évitez de passer par un lien trouvé au hasard dans un email, une publicité ou un forum. Tapez vous-même l’adresse connue, utilisez un favori déjà enregistré ou partez d’un document officiel. Si vous avez un doute, ne saisissez pas vos informations personnelles.
À préparer
Numéro de prêt, identité de l’emprunteur, adresse du bien, ancien identifiant et coordonnées à jour.
À éviter
Envoyer un mot de passe, une copie complète de carte bancaire ou un code de sécurité depuis un message non vérifié.
Quels documents chercher dans l’espace client ?
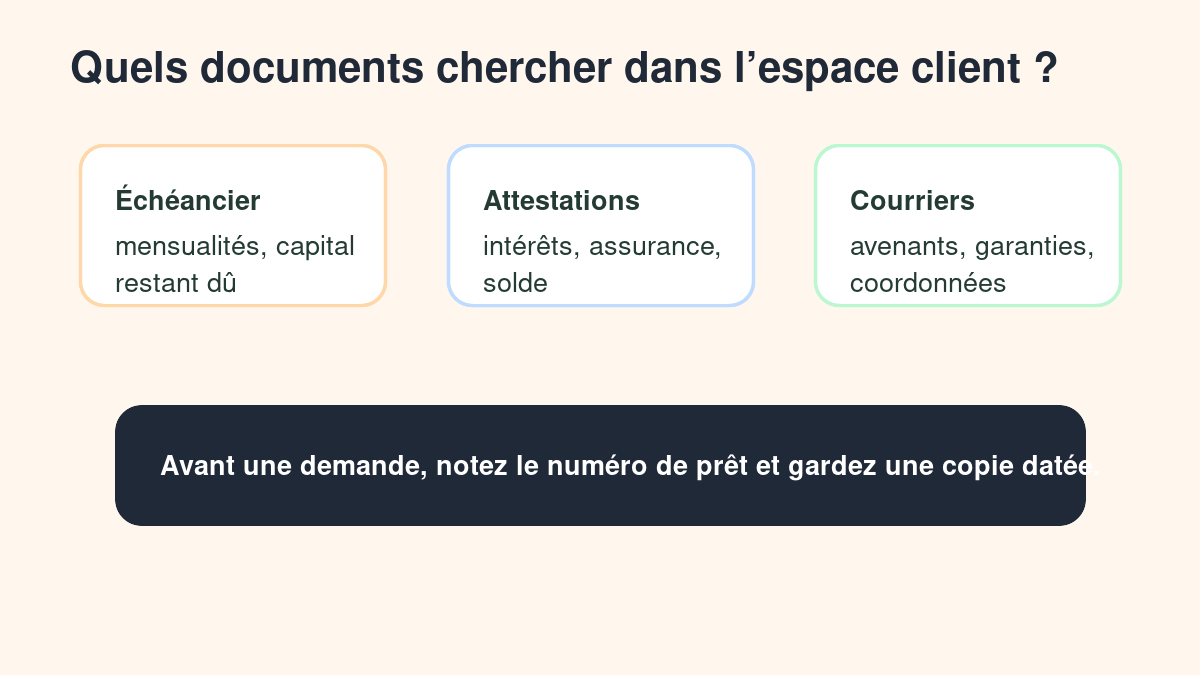
Pour un prêt immobilier, l’espace client sert surtout à retrouver des documents de suivi. Ils peuvent être nécessaires pour une revente, un rachat de crédit, une déclaration fiscale, une demande d’assurance ou une simple vérification budgétaire.
Si vous voulez mesurer l’impact d’une échéance sur votre budget, comparez aussi avec notre guide sur la mensualité de prêt immobilier. Il aide à relire un échéancier en gardant en tête le coût total, la durée et l’assurance.
Compte bloqué, identifiant perdu : les réflexes utiles
Un compte inaccessible n’est pas rare lorsqu’un prêt a plusieurs années ou que l’adresse email a changé. Avant de multiplier les demandes, vérifiez si vous disposez encore d’un courrier avec les coordonnées de gestion, puis préparez les pièces permettant de prouver votre identité.
Prêt immobilier : que vérifier avant une renégociation ou un rachat ?
Si votre recherche de compte sert à préparer une renégociation, regardez d’abord le capital restant dû, la durée restante, le taux, l’assurance emprunteur et les éventuelles indemnités de remboursement anticipé. Ces éléments déterminent si l’opération a du sens.
Notre article sur les taux immobilier 2026 peut compléter cette analyse, car un taux plus bas ne suffit pas toujours : frais, assurance et durée restante peuvent annuler une partie du gain.
Checklist avant de contacter le service client
- Noter le numéro de prêt et l’adresse du bien financé.
- Préparer une pièce d’identité et les coordonnées à mettre à jour si besoin.
- Télécharger ou demander l’échéancier le plus récent.
- Ne jamais communiquer vos codes d’accès à un tiers.
- Comparer l’offre actuelle avec le coût complet d’un rachat éventuel.
FAQ
Où trouver mon compte Crédit Foncier ?
Partez d’un courrier officiel, d’un ancien favori fiable ou du canal client indiqué dans vos documents de prêt. Évitez les liens reçus dans des messages non sollicités et vérifiez toujours l’adresse avant de saisir vos identifiants.
Quels documents demander si je prépare une vente ?
Demandez surtout le capital restant dû, un échéancier récent et les conditions de remboursement anticipé. Ces documents aident le notaire, la banque ou le courtier à calculer les montants à solder.
Puis-je envoyer mes identifiants par email au service client ?
Non. Ne transmettez jamais votre mot de passe, un code de validation ou des accès bancaires par email. Un service client peut demander des éléments d’identification, mais pas vos codes personnels.