

En bref : la requête RSE CEAPC immobilier renvoie surtout à une question pratique : comment les engagements responsables d’un acteur bancaire régional peuvent influencer un achat, une rénovation ou un investissement immobilier.
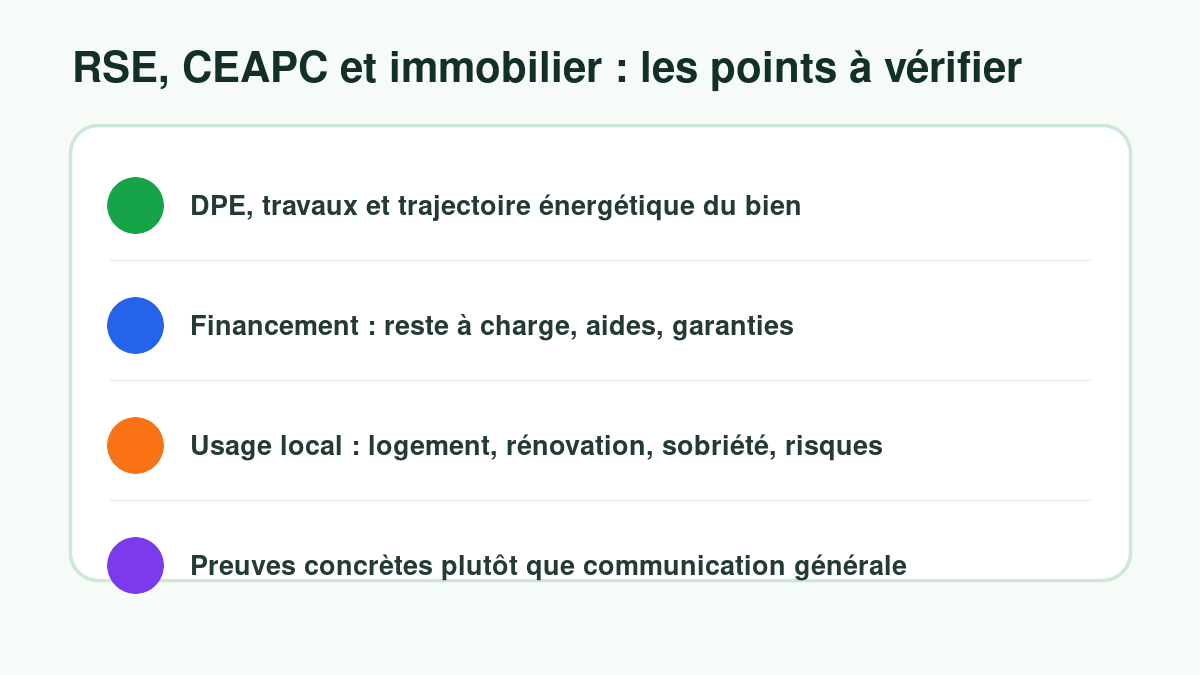
- Regardez les effets concrets : DPE, rénovation énergétique, financement des travaux, risque climatique et usage local du logement.
- Ne confondez pas discours RSE et avantage automatique : demandez des conditions, preuves et simulations chiffrées.
- Pour un projet immobilier, la bonne grille de lecture reste la rentabilité, le confort, la conformité et la valeur à long terme.
RSE CEAPC immobilier peut sembler être une expression institutionnelle. Pour un particulier, elle devient intéressante si elle aide à mieux financer un logement, arbitrer des travaux énergétiques ou investir dans un bien plus durable. Autrement dit : la RSE n’a de valeur que si elle se traduit dans votre projet par des critères mesurables.
La CEAPC désigne généralement la Caisse d’Épargne Aquitaine Poitou-Charentes. Dans un parcours immobilier, ses engagements responsables peuvent être lus à travers l’accompagnement bancaire, les solutions de rénovation, la prise en compte des risques environnementaux et la façon dont le financement soutient le territoire.
Que signifie RSE CEAPC dans un projet immobilier ?
La RSE, ou responsabilité sociétale des entreprises, regroupe les engagements environnementaux, sociaux et de gouvernance. Appliquée à l’immobilier, elle touche des sujets très concrets : performance énergétique, rénovation, accès au logement, financement local, accompagnement des clients et gestion des risques.
Pour l’acheteur, l’enjeu n’est pas de juger une banque sur une promesse générale. Il faut plutôt demander comment cette approche influence le conseil, les produits proposés, le montage du crédit et les arbitrages autour des travaux.
Pour un achat
La RSE peut pousser à mieux intégrer le DPE, les charges futures, la rénovation et la qualité d’usage du logement.
Pour un investissement
Elle invite à regarder la demande locative durable, la valeur verte et les risques de décote des passoires énergétiques.
Quels critères regarder avant de financer un bien ?
Un projet immobilier responsable ne se limite pas à choisir un logement récent ou bien isolé. Il faut relier le prix d’achat, le coût du crédit, les travaux nécessaires, les aides mobilisables, la fiscalité et la capacité du bien à rester attractif dans le temps.
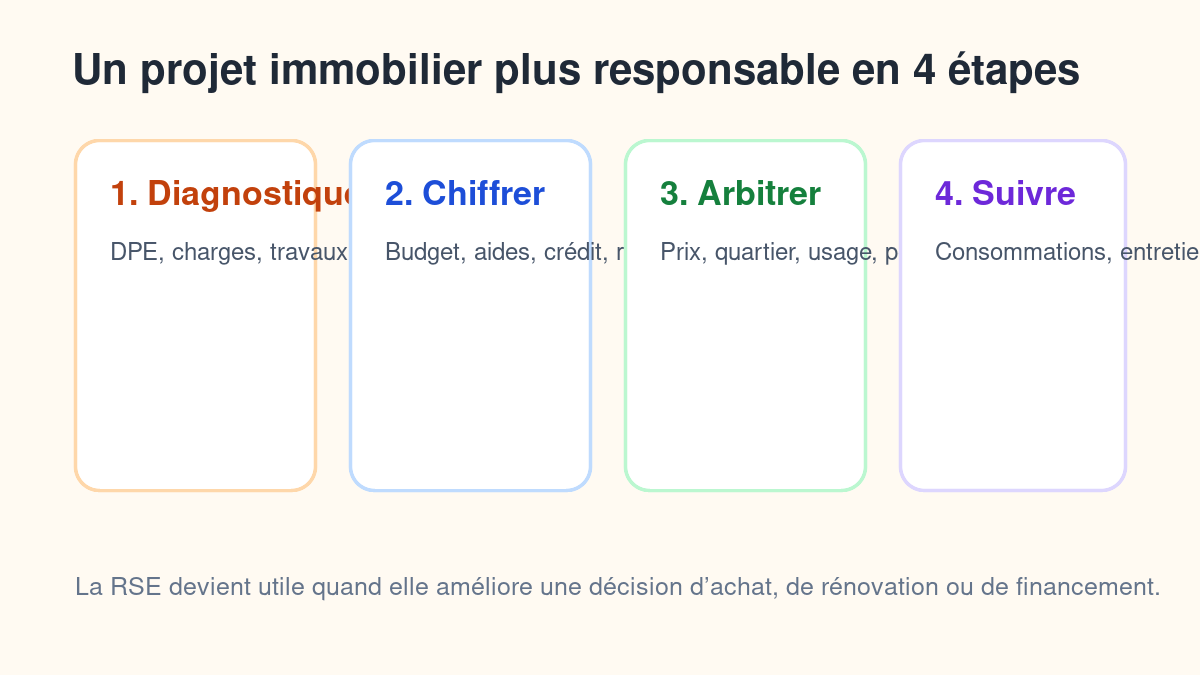
Commencez par le diagnostic : DPE, chauffage, isolation, ventilation, charges de copropriété, confort d’été et éventuels travaux votés. Ensuite seulement, demandez à votre conseiller quelles options de financement peuvent intégrer ce reste à charge.
RSE, rénovation énergétique et crédit immobilier
Le lien le plus direct entre RSE et immobilier se trouve souvent dans la rénovation énergétique. Un achat peut paraître attractif, mais devenir fragile si le budget travaux est sous-estimé ou si le logement perd en valeur à cause d’une mauvaise performance énergétique.
Dans votre plan de financement, séparez toujours le prix du bien, les frais d’acquisition, les travaux indispensables et les travaux de confort. Cette séparation rend la discussion bancaire plus claire et évite de comparer deux projets qui n’ont pas le même niveau de risque.
Si vous construisez votre budget global, notre guide sur la mensualité de prêt immobilier aide à relier capacité d’emprunt, effort d’épargne et coût total. Pour les projets locatifs, la réflexion doit aussi intégrer la gestion quotidienne, par exemple si vous envisagez une conciergerie en location courte durée.
Comment utiliser cette information avant d’acheter ?
La bonne méthode consiste à transformer un discours responsable en liste de décisions. Demandez quels critères sont pris en compte, quelles offres peuvent financer les travaux, comment le reste à vivre est évalué et quelles hypothèses sont retenues dans la simulation.
Pour un investissement locatif, ajoutez une couche de prudence : niveau de loyer réaliste, vacance, charges, fiscalité, travaux futurs et attractivité énergétique. Un logement responsable mais mal acheté reste un mauvais investissement ; un bien à rénover peut au contraire devenir intéressant si le prix et le financement sont cohérents.
Mini-checklist avant rendez-vous bancaire
- DPE, audit ou devis travaux disponibles.
- Montant exact à financer, avec une marge pour imprévus.
- Simulation avec et sans travaux énergétiques.
- Impact sur les charges, la revente et la location future.
- Questions écrites sur les conditions, assurances et garanties.
FAQ
RSE CEAPC immobilier désigne-t-il une offre précise ?
Pas nécessairement. La requête peut renvoyer aux engagements responsables de la CEAPC appliqués à l’immobilier. Avant de décider, vérifiez toujours l’offre, les conditions et les documents officiels fournis par votre conseiller.
La RSE peut-elle améliorer mon crédit immobilier ?
Elle peut orienter le conseil vers la rénovation énergétique ou un financement plus cohérent avec le projet, mais elle ne garantit pas un meilleur taux. Le dossier, les revenus, l’apport, le risque et le marché restent déterminants.
Quels documents préparer pour un achat plus responsable ?
Préparez le DPE, les diagnostics, les devis travaux, les charges, les informations de copropriété, votre budget complet et une estimation prudente des économies ou revenus attendus.