
En bref : une charge constatée d’avance, souvent notée CCA, est une charge déjà payée ou comptabilisée, mais qui concerne en réalité l’exercice suivant.
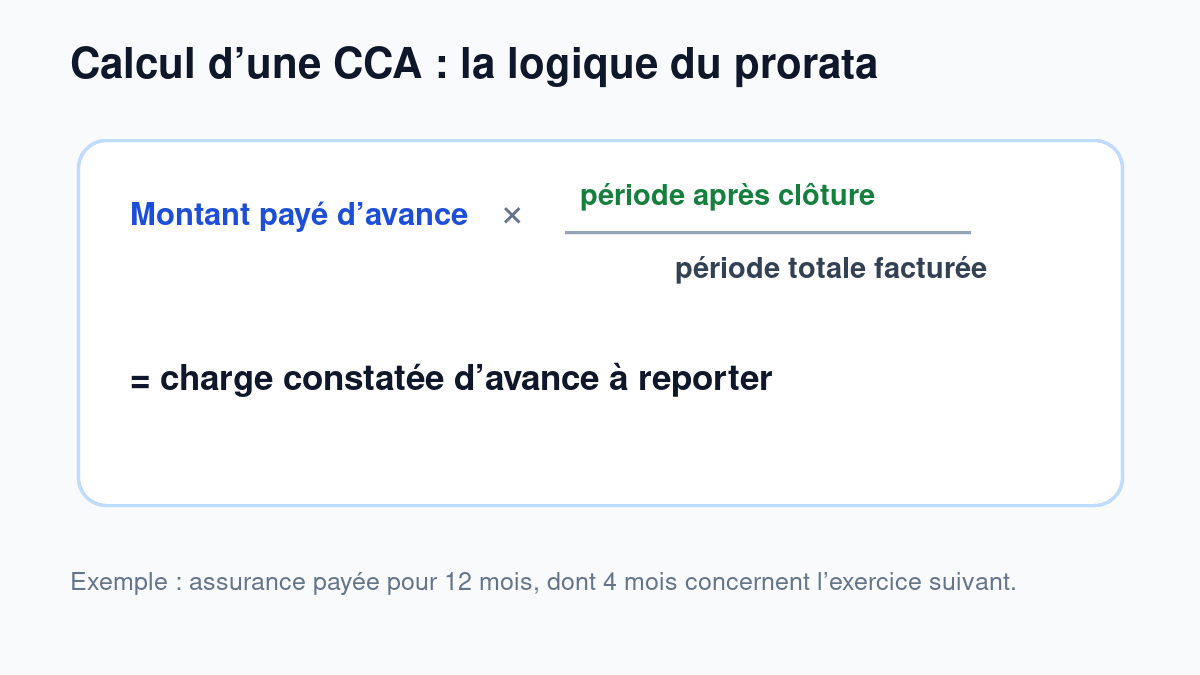
- Elle se calcule au prorata de la période non encore consommée à la clôture.
- En comptabilité, on utilise généralement le compte 486 pour neutraliser la charge trop tôt enregistrée.
- En immobilier, cela peut viser une assurance, un abonnement, des charges de gestion ou certains contrats payés d’avance.
Les charges constatées d’avance CCA servent à respecter un principe simple : rattacher chaque charge au bon exercice comptable. Si une SCI, une société foncière ou une activité de location paie en novembre une assurance couvrant aussi janvier à octobre de l’année suivante, toute la facture ne doit pas forcément peser sur l’exercice qui se clôture.
Le terme exact du mot-clé est parfois écrit au singulier — “charge constatée d’avance CCA” — mais l’usage courant est souvent au pluriel : charges constatées d’avance. Dans les deux cas, l’objectif est le même : éviter de fausser le résultat de l’année.
Définition d’une charge constatée d’avance CCA
Une charge constatée d’avance est une dépense enregistrée dans les comptes alors qu’une partie du service ou de la période facturée concerne l’exercice suivant. Elle est donc temporairement sortie des charges de l’exercice en cours.
Concrètement, on ne cherche pas à annuler la facture. On corrige seulement la part qui ne doit pas encore impacter le résultat. Cette correction est importante pour obtenir une image fidèle de la rentabilité, notamment dans une activité immobilière où certaines dépenses sont payées pour plusieurs mois.
À retenir
La CCA ne dépend pas de la date de paiement seule, mais de la période réellement consommée par l’entreprise ou la SCI.
Point de vigilance
Une facture annuelle, un contrat renouvelé automatiquement ou une assurance payée d’avance peuvent créer une CCA à la clôture.
Exemple immobilier simple
Imaginons une SCI qui paie une assurance propriétaire non occupant de 1 200 € le 1er septembre pour une période de 12 mois. Si l’exercice se clôture le 31 décembre, seuls 4 mois concernent l’exercice en cours. Les 8 mois restants concernent l’exercice suivant.
Dans cet exemple, la charge constatée d’avance est donc de 800 €. La dépense a bien été payée, mais elle ne doit pas réduire artificiellement le résultat de l’exercice clôturé.
Écriture comptable habituelle
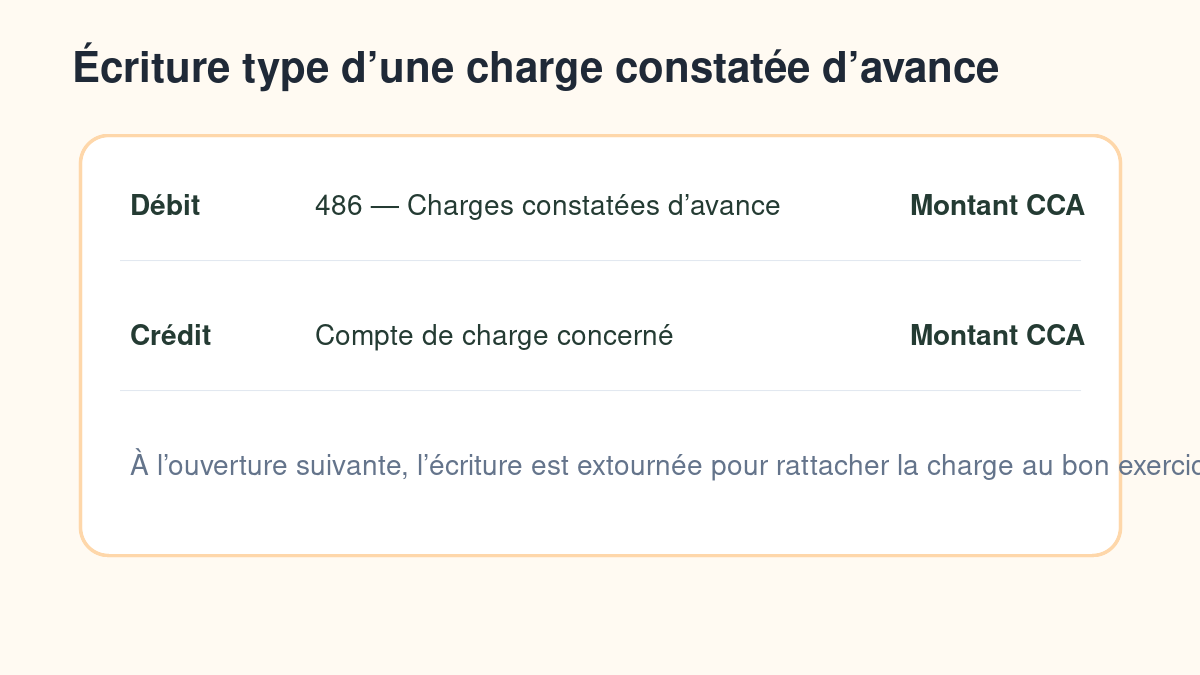
À la clôture, l’écriture consiste généralement à débiter le compte 486 “Charges constatées d’avance” et à créditer le compte de charge concerné. À l’ouverture de l’exercice suivant, l’écriture est extournée pour que la charge soit rattachée à la bonne période.
Quelles dépenses immobilières peuvent être concernées ?
Les CCA apparaissent souvent lorsqu’une dépense couvre plusieurs mois ou plusieurs exercices. En immobilier, cela peut concerner une assurance, un contrat de maintenance, un outil de gestion locative, des honoraires récurrents, certains abonnements ou des charges facturées d’avance.
Pour un bail ou une activité locative, vérifiez toujours la période de service indiquée sur la facture. La même logique de prudence s’applique lorsque la situation locative change : par exemple, notre guide sur se retirer d’un bail après séparation en concubinage rappelle l’importance de dater précisément les obligations.
Checklist avant la clôture
Contrôles pratiques
- Relire les factures couvrant une période à cheval sur deux exercices.
- Identifier la date de début, la date de fin et le montant total hors taxes ou TTC selon votre comptabilité.
- Calculer la part postérieure à la clôture au prorata temporis.
- Documenter le calcul pour l’expert-comptable ou le dossier de révision.
- Prévoir l’extourne à l’ouverture de l’exercice suivant.
Si la CCA concerne un projet d’achat, de location ou de financement immobilier plus large, la logique reste la même : ne comparez jamais deux exercices sans corriger les charges qui ne leur appartiennent pas. Pour le volet financement, le guide sur les taux immobilier 2026 peut aussi aider à replacer les charges dans un budget global.
FAQ
Quelle est la différence entre CCA et FNP ?
Une CCA concerne une charge déjà comptabilisée mais rattachée en partie à l’exercice suivant. Une FNP, ou facture non parvenue, concerne au contraire une charge déjà consommée mais pas encore facturée à la clôture.
Le compte 486 est-il toujours utilisé ?
En comptabilité française, le compte 486 est le compte généralement utilisé pour les charges constatées d’avance. Le compte de contrepartie dépend de la dépense initiale.
Une SCI peut-elle avoir des charges constatées d’avance ?
Oui, si elle enregistre une dépense couvrant une période future : assurance, gestion, abonnement ou contrat annuel par exemple. Le traitement exact doit être confirmé avec l’expert-comptable selon le régime et les obligations de la SCI.