
En bref : l’invalidité ne donne généralement pas droit à une exonération automatique des frais de notaire lors d’un achat immobilier.
- Les droits et taxes inclus dans les frais d’acquisition restent principalement fixés par la loi.
- Le vrai levier se trouve souvent ailleurs : aides, financement, assurance emprunteur et travaux d’accessibilité.
- Avant de signer, demandez une estimation écrite au notaire et vérifiez les dispositifs liés à votre situation.
Quand on parle de frais de notaire et invalidité, la question est souvent très concrète : un acheteur reconnu invalide ou handicapé peut-il payer moins de frais au moment d’acheter un logement ? Dans la plupart des cas, la réponse est non pour les frais d’acquisition eux-mêmes, mais plusieurs postes du projet méritent d’être vérifiés pour éviter un budget sous-estimé.
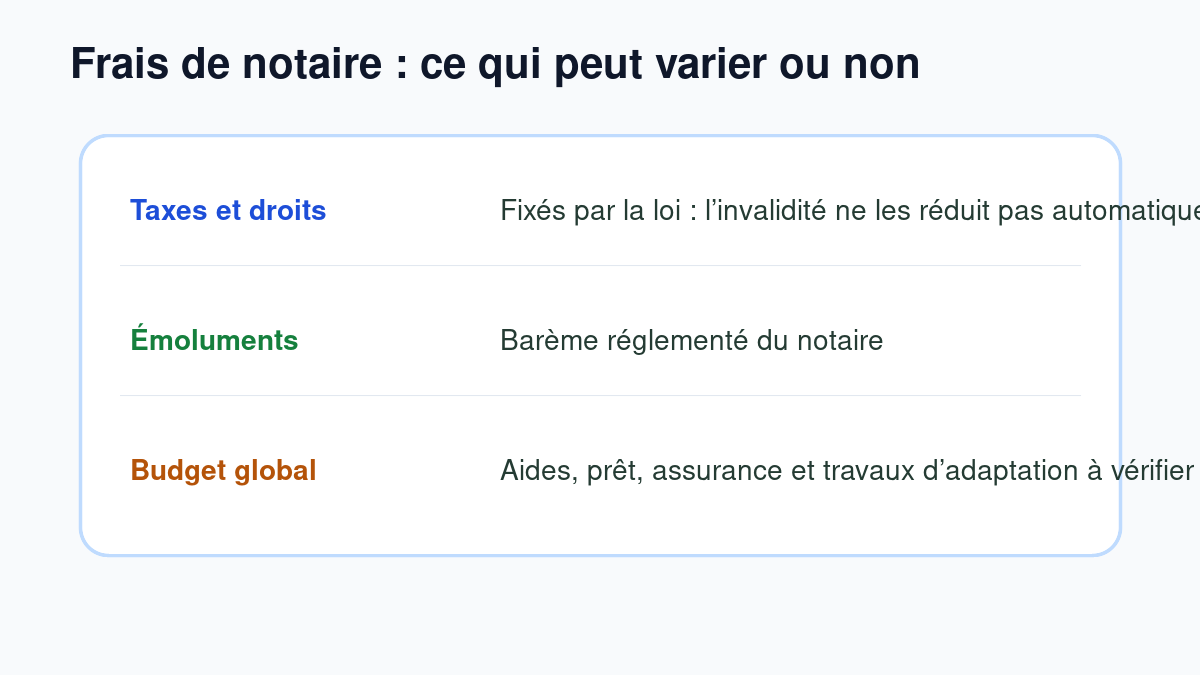
Les frais de notaire regroupent surtout des taxes, des droits d’enregistrement, des émoluments réglementés et quelques débours. Ils ne fonctionnent donc pas comme une aide sociale modulée selon l’état de santé. En revanche, l’invalidité peut influencer le financement, l’assurance du prêt, certains aménagements du logement ou l’accès à des aides spécifiques.
Invalidité : existe-t-il une réduction automatique des frais de notaire ?
Il n’existe pas, en règle générale, de réduction automatique des frais de notaire simplement parce que l’acheteur est en invalidité. Les droits dus lors d’un achat immobilier dépendent surtout du type de bien, du prix, du département, de la nature de l’opération et du barème applicable.
Un notaire peut expliquer précisément la part des droits, des émoluments et des débours dans votre dossier. Pour une question de forme ou d’échange avec l’étude, vous pouvez aussi consulter notre guide sur la formule de politesse à utiliser avec un notaire.
À retenir
La reconnaissance d’invalidité ne suffit pas à elle seule à modifier le calcul des droits de mutation.
À demander
Une simulation détaillée des frais d’acquisition, poste par poste, avant de finaliser le compromis.
Ce que recouvrent vraiment les frais de notaire
Dans l’ancien, les frais payés chez le notaire représentent souvent une part importante du prix d’achat. Mais le notaire ne conserve qu’une fraction de cette somme : une grande partie est reversée à l’État et aux collectivités.
Où chercher des aides quand on achète avec une invalidité ?
Le sujet ne doit pas s’arrêter aux frais de notaire. Selon votre situation, il peut être utile de vérifier les aides au logement, les aides à l’adaptation du logement, les dispositifs locaux, les aides de la MDPH, les caisses de retraite ou certains financements dédiés aux travaux d’accessibilité.
Ces aides ne diminuent pas forcément la ligne “frais de notaire”, mais elles peuvent améliorer le budget global. Elles peuvent aussi aider à financer une douche adaptée, un accès de plain-pied, une motorisation ou d’autres travaux indispensables pour que le logement soit réellement utilisable.
Assurance emprunteur : le vrai point sensible
Pour un achat financé par crédit, l’invalidité peut surtout poser question sur l’assurance emprunteur. Les garanties décès, perte totale et irréversible d’autonomie, invalidité permanente ou incapacité de travail peuvent être examinées de près par l’assureur.
Il faut donc anticiper les questionnaires, les exclusions éventuelles, les surprimes et les alternatives possibles. Un dossier solide peut aussi aider à mieux défendre votre projet bancaire, comme pour tout sujet de financement immobilier ; notre article sur les taux immobilier 2026 donne des repères pour replacer l’assurance dans le coût total du crédit.
Checklist avant de signer le compromis
Contrôles pratiques
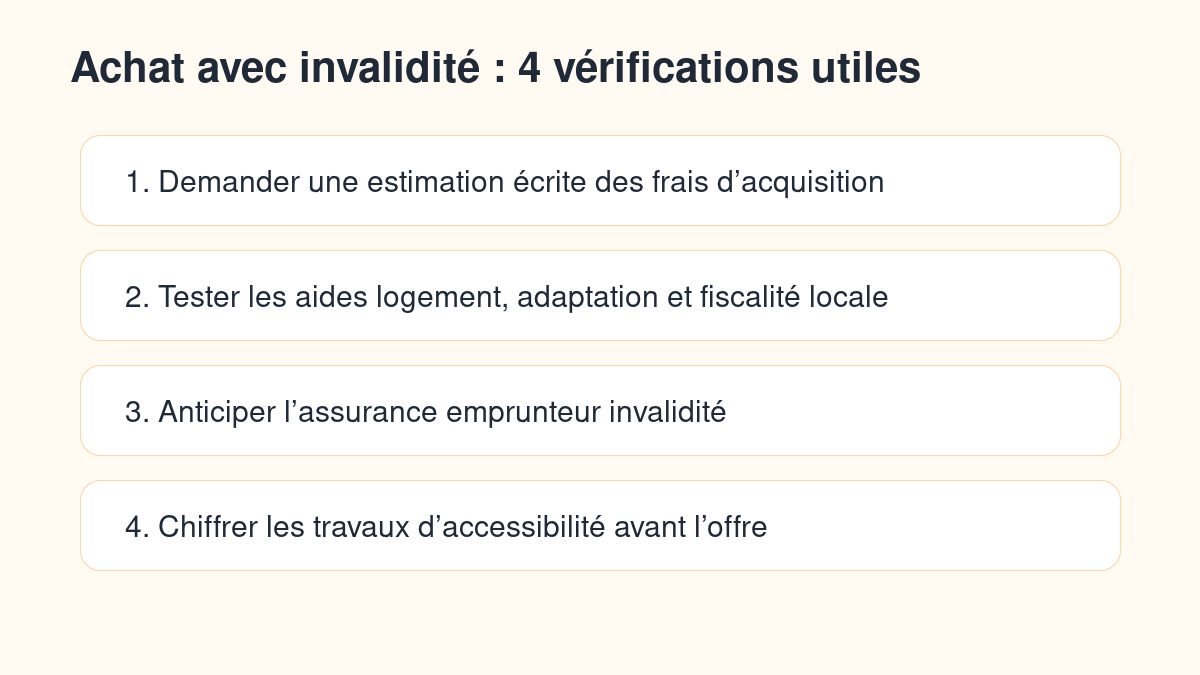
- Demander au notaire une estimation détaillée des frais d’acquisition.
- Ne pas confondre frais de notaire, frais bancaires, garantie du prêt et assurance emprunteur.
- Identifier les travaux d’accessibilité indispensables avant de fixer le budget.
- Vérifier les aides possibles auprès de la MDPH, de l’Anah, de la commune ou des caisses concernées.
- Comparer plusieurs assurances emprunteur si le crédit immobilier est nécessaire.
Si le logement implique aussi une organisation locative ou familiale particulière, pensez à documenter les dates, les engagements et les responsabilités de chacun. Cette rigueur est utile dans beaucoup de situations immobilières, y compris lorsqu’il faut se retirer d’un bail après séparation en concubinage.
FAQ
Une personne invalide paie-t-elle moins de frais de notaire ?
Pas automatiquement. Les frais d’acquisition sont majoritairement composés de taxes et de droits réglementés. Il faut toutefois vérifier les aides ou dispositifs qui peuvent alléger le budget global de l’achat.
Les travaux d’accessibilité réduisent-ils les frais de notaire ?
Ils ne réduisent pas forcément les frais de notaire. En revanche, ils peuvent ouvrir droit à certaines aides ou être intégrés dans le plan de financement si la banque l’accepte.
Faut-il parler de son invalidité au notaire ?
Oui si cela influence le projet, l’accessibilité du logement, les modalités de financement, la protection de l’acheteur ou les conditions de signature. Le notaire pourra adapter ses explications et attirer l’attention sur les points juridiques utiles.